女篮世界杯预选赛奖金税务安排,球队需提前规划
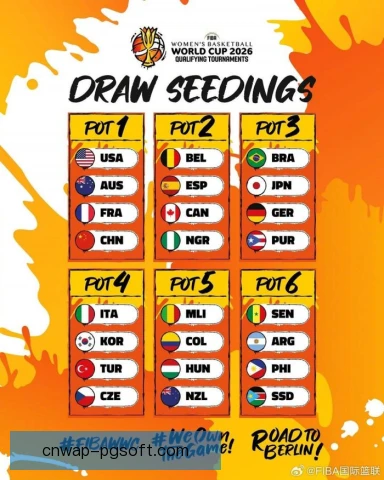
女篮世界杯预选赛临近,奖金税务安排被摆上球队案头。中国女篮、美国女篮、澳大利亚女篮等队伍都在算同一笔账:预选赛出线奖金、赞助奖励和俱乐部激励叠加后,落到球员手里究竟要扣多少税。球队若等到赛PG模拟器app后补税,往往被动;提前规划,才是把奖金变成战力的现实一步。
事情起点通常在预选赛开打前一个月。中国女篮在宫鲁鸣教练组带领下集训,韩旭、李梦、李月汝、王思雨分别从海外联赛和WCBA赛季归队,球队财务与法务同步整理奖金清单,把出场费、胜场奖、出线奖和赞助商激励分栏列明,还把球员肖像权使用与商业活动收入单列。
清单只是第一步,真正棘手的是不同来源的奖金适用规则不同。国际篮联发放的赛事奖金可能先在来源国预提税,国内体育部门和地方奖励通常按偶然所得或奖励政策处理,四川远达美乐、内蒙古农信等俱乐部追加的胜场奖又可能计入工资薪金或劳务报酬,球队需逐笔确认。
为何要提前?因为预选赛赛程紧,奖金到账往往滞后。若球员在赛后才知道税负比例,合同里又写的是税前金额,争议就会冒出来。韩旭在WNBA赛季与国家队任务之间转换,李月汝、王思雨也有海外俱乐部合同,跨境收入抵扣和居民身份判断都需要时间,临时补材料容易漏项。
影响落在球员端。奖金是女篮运动员收入的重要组成部分,WCBA顶薪与国家队奖励之间差距明显,若税务安排粗糙,实际到手缩水会削弱出战意愿。李梦、杨力维、黄思静等人在联赛中承担高强度比赛,预选赛又关系世界杯席位,球队必须让她们看到税后收益的确定性,才会更安心投入。
球队端压力同样具体。中国女篮的保障团队要同时对接国际篮联、国家体育总局、地方体育局和赞助商,任何一笔奖金都要有合同、发票、完税凭证和分配依据。四川远达美乐、东莞新彤盛等俱乐部若代垫奖励,还需与球员经纪团队确认代扣代缴责任,避免赛后被追账。
为什么税务安排容易被忽视?女篮预选赛关注度不如世界杯正赛,筹备周期短,球队常把资源投向训练、康复和情报。奖金分配往往由领队和财务口头推进,等到球员收到到账通知才发现税目、税率和申报地不一致。宫鲁鸣教练组可以管战术,却替代不了税务顾问的角色。
影响还在合同层面。越来越多女篮球员与俱乐部、经纪公司签的是税后分成条款,若国家队奖金被重复计税,俱乐部与球员之间容易互相推诿。韩旭、李月汝在海外联赛效力时形成的税务居民记录,会直接影响回国参赛奖金的申报口径,球队应在集结前完成资料归集。
具体做法正在变得细密。部分球队把奖金拆成赛前协议、赛后代扣和年度汇算三段管理,先由财务测算税前税后差额,再由法务审合同,再由球员本人确认申报方式。中国女篮若在预选赛出线,出线奖、连胜奖和赞助追加奖可能同时触发,逐笔核算比打包处理更稳妥。
这种做法会改变球队管理方式。过去奖金发放像赛后福利,现在更像赛前预算。广东女篮、山西竹叶青酒等WCBA俱乐部开始要求经纪团队提供球员税务居民证明,四川远达美乐则把国家队征调期间的奖励口径写进补充协议,避免俱乐部奖励与中国篮协奖励互相混淆。
球员个人也不能完全当甩手掌柜。王思雨、杨力维等人常年在联赛与国家队之间奔波,收入来源包括俱乐部工资、比赛奖金、商业代言和肖像授权。若只盯着奖金税,忽略代言收入与赛事奖金的合并申报,年度汇算时仍可能补税。球队可以提供模板,但最终签字确认仍要球员和经纪人完成。
为什么这件事现在更紧迫?女篮世界杯预选赛采用集中赛会制,球队在不同城市连续比赛,奖金发放节点密集,税务申报却按年度和属地管理。国际篮联的预提税凭证若未及时收集,回国抵免就缺依据。中国女篮、澳大利亚女篮和法国女篮都面临类似问题,提前沟通能减少赛后争议。
影响还会外溢到女篮职业化。奖金税务越透明,俱乐部越敢把激励写进合同,球员也越愿意在WCBA与国家队之间做长期安排。李梦、韩旭、李月汝等核心球员的商业价值正在上升,税务合规不仅是财务问题,也是职业信誉。中国女篮若把预选赛奖金流程做成样板,后续世界杯正赛和奥运资格赛都能沿用。
往后走,球队需要把税务规划前置到集训名单公布之前。财务人员应随队进入赛区,与教练组、领队和经纪人保持同一张奖金台账。郑薇、宫鲁鸣等教练在不同阶段都强调保障细节,训练质量与场外安排并不矛盾。奖金分配方案越早确认,球员越能把注意力放回防守轮转和关键球执行。
这件事的意义不只在少缴或多缴多少税,而在于让女篮赛事的奖励机制更可信。赞助商看到流程清楚,会更愿意追加激励;俱乐部看到风险可控,会更愿意支持球员参加女篮世界杯预选赛。中国女篮、四川远达美乐、内蒙古农信和WCBA联赛各方把税务安排提前谈透,奖金才能真正成为推动球队前进的力量。